
Virement du Livret A à La Poste : règles et délais
 Aime
•
25 octobre 2026
Vous voulez savoir ce que vous pouvez vraiment faire avec votre épargne sans perdre de temps ni commettre d’erreur ? Quand une opération bancaire semble simple sur le papier, les démarches, les délais et les limites peuvent vite devenir flous. Le virement du Livret A à La Poste désigne justement une situation fréquente : comprendre comment déplacer des fonds, ce qui est autorisé, et à quel moment il faut passer par une demande formelle. Ce guide vous aide à clarifier les règles, à suivre les bonnes étapes et à éviter les blocages inutiles.
Dans la pratique, beaucoup de lecteurs cherchent surtout à savoir si leur livret peut servir de passerelle vers un autre compte, ou s’il faut d’abord le fermer. La réponse dépend du cas, du produit concerné et de la banque en face. En lisant la suite, vous saurez quoi demander, quoi vérifier et comment garder une trace écrite utile si la situation traîne.
Comprendre ce que l’on peut vraiment faire avec un Livret A
Le Livret A est un produit d’épargne pensé pour rester disponible, mais pas pour fonctionner comme un compte bancaire ordinaire. Dans une banque, ce livret sert à garder de l’argent accessible, tout en respectant une condition simple : les mouvements doivent rester conformes aux règles du produit. À La Poste comme dans toute banque, l’épargne reste distincte d’un mouvement d’argent classique, et c’est là que beaucoup de demandes se compliquent. Il faut donc savoir faire la différence entre utiliser son épargne et lancer un transfert.
Un établissement bancaire peut traiter certains cas, mais pas tous, car le service dépend du cadre réglementaire. Pour bien comprendre, retenez ces usages courants :
- retirer de l’argent depuis le livret vers un compte lié ;
- alimenter son épargne sans multiplier les opérations ;
- demander un transfert dans un cadre précis ;
- vérifier les limites avant toute demande auprès de la banque.
La banque examine toujours la demande dans son ensemble, et le poste de travail d’un conseiller consiste surtout à vérifier la cohérence du dossier. Dans ce cas, le livret reste un produit d’épargne disponible, alors qu’un transfert ressemble davantage à une opération bancaire encadrée. Vous gagnez du temps si vous savez dès le départ ce qui relève d’un simple mouvement et ce qui exige une demande formelle.
Les usages courants d’un Livret A
Le Livret A permet surtout de conserver une épargne de précaution, avec une disponibilité immédiate dans les limites prévues par la banque. Vous pouvez y déposer de l’argent, laisser fructifier votre épargne et, dans certains cas, demander un mouvement vers un compte autorisé. Le poste de conseil en agence sert alors à vérifier si la demande correspond bien au fonctionnement du livret. Un établissement bancaire répond plus facilement quand le cas est clair, car le dossier avance plus vite. Pour vous, l’essentiel est de savoir ce que la banque peut faire sans sortir du cadre.
Les limites à connaître avant toute demande
Le Livret A n’autorise pas n’importe quel usage, même si l’épargne paraît disponible. Une banque peut refuser une demande si elle ne respecte pas la condition liée au produit ou si le dossier est incomplet. La poste, de son côté, traite souvent les demandes selon une procédure stricte, ce qui explique certaines attentes. Il faut aussi distinguer le cas d’un simple retrait du cas d’un transfert plus complexe. Avant de lancer quoi que ce soit, vérifiez toujours l’ensemble des pièces et la nature exacte de l’opération.
Le transfert entre établissements expliqué simplement
Le transfert d’un Livret A n’est pas un déplacement automatique comme celui d’un compte courant. Une banque doit d’abord vérifier le dossier, puis traiter la demande avec l’autre établissement, ce qui explique les délais. À La Poste, ce type de transfert passe généralement par une procédure encadrée, et non par un simple clic. Le livret reste lié à une banque tant que la fermeture n’est pas actée ou que la banque réceptrice n’a pas finalisé son contrôle. C’est pourquoi le dossier doit être complet dès le départ.
Pour comprendre la différence entre clôture et transfert, pensez à trois étapes simples :
- la clôture met fin au livret dans la banque d’origine ;
- le transfert suppose un passage organisé vers un autre établissement ;
- le virement correspond au mouvement d’argent, pas au changement de support.
Dans un parcours entre deux banques, la demande part souvent du client, puis le dossier circule entre services bancaires. Un courrier ou une confirmation en ligne peut être utile pour suivre l’avancement. Chaque banque vérifie ensuite la conformité du livret et la destination des fonds. Le service est plus fluide quand les informations sont identiques des deux côtés.
| Opération | Ce qu’elle signifie |
|---|---|
| Transfert | Changement d’établissement avec continuité encadrée |
| Fermeture | Fin du livret et sortie du support d’épargne |
| Virement | Mouvement d’argent vers un compte autorisé |
Pourquoi un Livret A ne se déplace pas comme un compte courant
Un Livret A obéit à des règles bancaires spécifiques, ce qui le distingue d’un compte courant. La banque ne peut pas traiter ce livret comme un simple compte de paiement, car l’épargne y est encadrée. Le transfert exige donc une vérification supplémentaire, notamment sur l’identité du titulaire et la cohérence du dossier. À La Poste, cette logique explique pourquoi une demande peut sembler lente. Dans un cas courant, la banque d’accueil doit aussi s’assurer que le produit reste conforme au cadre légal.
Ce que la banque réceptrice doit vérifier
La banque réceptrice contrôle d’abord l’identité, puis l’existence du livret et la régularité de la demande. Elle vérifie aussi que le dossier n’entre pas en conflit avec un autre produit d’épargne. Une demande complète évite un courrier supplémentaire ou une réponse tardive. Si la banque manque d’un élément, le transfert peut rester en attente. Dans l’ensemble, cette vérification protège le client autant que l’établissement, car elle limite les erreurs de mouvement sur l’épargne.
Comment faire une demande à La Poste sans se tromper ?
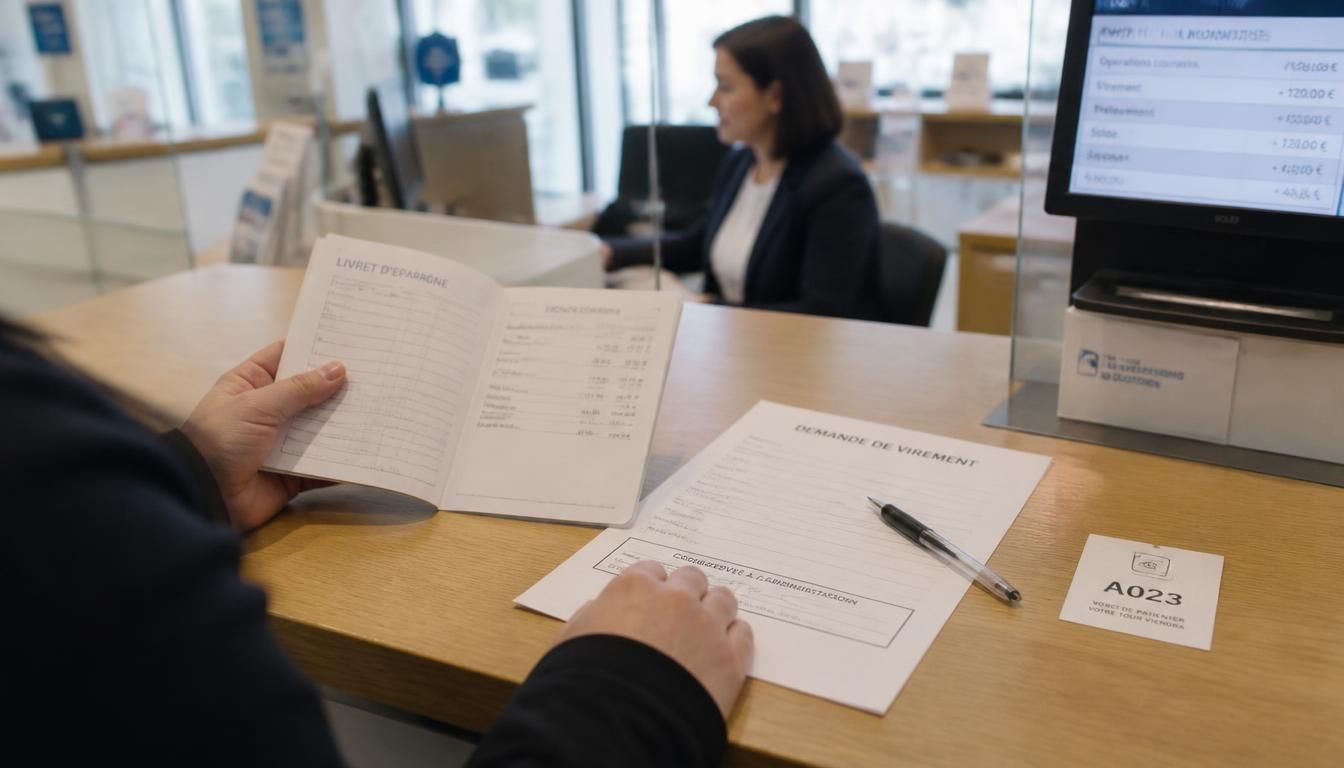
La demande à La Poste doit être formulée clairement pour éviter les allers-retours inutiles. Le plus souvent, un conseiller postal demande des informations précises sur le livret, le titulaire et la banque destinataire. Si vous passez par un bureau, gardez une copie du courrier et notez la date de dépôt. Une demande bien rédigée accélère le traitement, surtout quand le dossier doit circuler entre plusieurs services. Le conseil le plus utile reste simple : écrivez noir sur blanc ce que vous attendez de la banque.
Avant d’envoyer votre demande, préparez ces éléments :
- vos coordonnées complètes et celles du titulaire ;
- le numéro de compte ou la référence du livret ;
- le nom de la banque destinataire ;
- un courrier daté et signé ;
- une copie de toute pièce justificative utile.
Le conseiller peut ensuite prendre en charge le dossier ou orienter votre message vers le bon service. Si la réponse tarde, relancez par ligne écrite plutôt qu’uniquement par téléphone, car un courrier laisse une trace. Une réclamation devient plus simple à justifier quand chaque échange est conservé. Le but n’est pas de multiplier les messages, mais de faire avancer la demande avec des preuves.
Les informations à réunir avant d’écrire
Une demande à La Poste gagne en efficacité quand elle contient toutes les informations utiles dès le premier envoi. Préparez votre identité, la référence du livret, la date souhaitée si elle existe, et l’adresse du service concerné. Le courrier doit rester lisible et factuel. Un conseiller traite plus vite un dossier clair qu’un message vague envoyé à la ligne générale. Dans les situations les plus simples, une réponse arrive après vérification des pièces ; dans les autres, un complément est demandé.
Comment relancer sans perdre de temps
Relancer La Poste demande de la méthode. Commencez par rappeler la demande initiale, la date d’envoi et le numéro de dossier s’il existe. Puis demandez une réponse écrite ou une confirmation de prise en charge. Si le bureau ne répond pas, adressez un nouveau message au service concerné avec les mêmes pièces. Une réclamation n’est utile que si vous avez déjà tenté un suivi simple. Gardez toujours une copie de chaque courrier, car cette trace facilite la suite.
Quels délais prévoir pour un virement ou un transfert
Les délais d’un transfert ou d’un virement lié au Livret A varient selon la banque, la complétude du dossier et le circuit interne. En pratique, un dossier simple peut avancer en quelques jours, alors qu’un dossier incomplet prend plus de temps. La banque annonce parfois un délai théorique, mais le traitement réel dépend du dernier contrôle effectué. Si vous avez déposé une demande en janvier ou en mars, le rythme peut changer selon la charge du service et les vérifications à faire. Le plus important reste le suivi.
Retenez quatre repères de délai :
- la date de dépôt de la demande ;
- la date du dernier accusé de réception ;
- la date de réponse de la banque ;
- la date effective du transfert ou du virement.
Un exemple courant ressemble à ceci : vous envoyez votre demande en janvier, la banque accuse réception quelques jours plus tard, puis le dossier reste en attente jusqu’au dernier contrôle. En mars, vous relancez parce qu’aucune réponse n’est arrivée. Ce décalage entre délai annoncé et délai réel n’a rien d’exceptionnel. Il faut surtout vérifier si la banque a bien enregistré la demande et si un problème bloque le service en ligne ou le circuit postal.
Délais théoriques et délais observés
Le délai théorique donné par une banque correspond à une estimation, pas à une garantie. En réalité, la demande peut prendre plus de temps si un document manque ou si le dossier change de service. Un transfert lancé un jour peut être traité bien plus tard selon le dernier contrôle interne. Pour vous, le bon réflexe consiste à noter chaque jour de contact et chaque réponse reçue. Cela aide à distinguer une attente normale d’un retard anormal.
Quand considérer qu’il y a un blocage
Il y a blocage quand la banque ne répond plus, que le dossier n’avance pas et qu’aucune explication n’est donnée. Si vous relancez plusieurs fois sans réponse, le problème mérite un suivi écrit plus ferme. Un dossier peut rester en attente pendant un mois, mais pas sans information claire. Dans ce cas, demandez à la banque où en est le transfert et si une pièce manque. Si la réponse reste floue, passez au niveau supérieur du service concerné.
Pourquoi les dossiers se bloquent parfois
Un dossier se bloque souvent pour une raison très simple : une information manque ou une pièce ne correspond pas. Dans une banque, le problème le plus fréquent concerne l’identité, la référence du livret ou la banque destinataire. Sur un forum, on lit souvent le même message : “mon dossier est en attente et personne ne répond”. Ce type de situation montre qu’un suivi rigoureux est indispensable. Un visiteur qui garde ses preuves limite déjà une partie du problème.
Les causes fréquentes de blocage sont généralement les suivantes :
- un courrier incomplet ou mal adressé ;
- une demande sans référence claire ;
- une réponse envoyée au mauvais service ;
- un dossier qui attend un dernier contrôle bancaire.
Un cas d’expérience client revient souvent : le visiteur envoie sa demande, reçoit un message vague, puis aucune réponse pendant plusieurs semaines. Il relance, obtient enfin une réponse, mais découvre qu’un document manque. Ce genre de problème peut durer si l’on n’exige pas un suivi écrit. Pour bien gérer la situation, conservez chaque message, même lorsque la réponse paraît courte ou incomplète.
Les erreurs administratives les plus fréquentes
Les erreurs administratives concernent surtout l’adresse, le nom du titulaire et la référence du livret. Une banque peut aussi bloquer un dossier si le message a été envoyé au mauvais service. Sur un forum, beaucoup de visiteurs racontent avoir attendu une réponse qui ne venait jamais, simplement parce que le courrier n’avait pas été orienté correctement. Un problème de ce type se règle plus vite quand on renvoie un dossier complet et daté. Le dernier envoi doit toujours reprendre les mêmes éléments pour éviter la confusion.
Comment relancer avec des preuves
Relancer avec des preuves consiste à joindre les courriers précédents, les dates d’envoi et les réponses reçues. Une banque traite mieux un dossier documenté qu’un simple message de relance. Si le visiteur dispose d’un accusé de réception, il peut rappeler la date exacte du dépôt. Une réclamation devient pertinente quand le problème persiste malgré plusieurs relances écrites. Gardez aussi une copie des messages envoyés via la ligne de contact, car ils servent de preuve en cas de contestation.
Fermer un Livret A avant de récupérer les fonds
La fermeture d’un Livret A peut être nécessaire avant de récupérer les fonds sur un autre support. La banque clôt alors le livret, puis organise le transfert du solde vers un compte courant ou un compte autorisé. À La Poste, cette étape demande souvent une demande écrite et une vérification du dossier. Le livret cesse d’exister comme support d’épargne, ce qui change la manière dont les fonds circulent. Il faut donc savoir ce que vous signez avant d’accepter la fermeture.
Une fermeture entraîne généralement quatre conséquences :
- le livret n’est plus actif dans la banque d’origine ;
- l’épargne est sortie du support initial ;
- le transfert du solde doit être confirmé ;
- le compte courant de réception doit être correctement identifié.
Le passage vers un compte courant sert surtout à récupérer l’argent plus facilement, mais il faut vérifier les conditions exactes. Avant signature, relisez la demande, la destination du virement et la date prévue. Un dossier bancaire bien préparé évite une mauvaise surprise au dernier moment. Si la fermeture est irréversible, mieux vaut s’assurer que le nouveau support est prêt à recevoir les fonds.
Ce que la fermeture change concrètement
La fermeture change le statut du livret et met fin à son fonctionnement d’épargne. La banque ne peut plus y enregistrer d’opération, et le solde doit être transféré vers un autre compte. Pour vous, cela signifie qu’un mouvement bancaire devient définitif. Le dossier doit donc être vérifié avant validation. Dans certains cas, la fermeture est la seule solution pour finaliser un transfert proprement, surtout quand la banque demande une sortie complète du produit.
Les vérifications à faire avant de signer
Avant de signer, vérifiez le nom du titulaire, le numéro du compte courant de réception et la mention exacte de la fermeture. Une banque peut vous demander une confirmation écrite, et cette condition doit être lue attentivement. Assurez-vous aussi que la demande correspond bien à votre objectif : récupérer les fonds, transférer l’épargne ou simplement clôturer le livret. Un dossier clair évite de devoir recommencer la procédure plus tard.
Quels virements sont autorisés et quelles opérations sont interdites sur le livret ?
Le virement depuis un Livret A obéit à des règles strictes de banque et de sécurité. Ce produit d’épargne ne fonctionne pas comme un compte courant, et la banque doit vérifier chaque opération. Selon le cas, certains paiements sont autorisés, mais d’autres restent interdits pour respecter la réglementation. Il faut donc savoir choisir le bon usage et ne pas confondre mouvement autorisé et opération de paiement classique. Pour un titulaire, l’enjeu est simple : rester dans les règles sans perdre l’accès à son épargne.
Voici six opérations à connaître :
- virement vers un compte lié et autorisé ;
- retrait d’épargne selon la procédure prévue ;
- alimentation du livret dans le cadre normal ;
- paiement d’un impôt ou d’une dette lorsque la banque l’accepte ;
- virement direct vers un tiers non autorisé, à éviter ;
- utilisation du livret comme compte courant, à proscrire.
La banque contrôle aussi la sécurité du produit pour éviter les opérations irrégulières. Dans certains cas, l’impôt peut être réglé depuis un support autorisé, mais pas n’importe comment. Le courant de paiement doit rester conforme au cadre légal. Pour savoir si une opération est possible, vérifiez toujours la condition d’exécution et le type de bénéficiaire. Un cas mal présenté peut être refusé sans autre explication.
| Opération | Statut général |
|---|---|
| Virement autorisé vers compte lié | Possible selon la banque |
| Paiement d’un impôt | Possible dans certains cas |
| Virement libre vers un tiers | À éviter ou interdit |
Ce que l’on peut payer depuis un Livret A
Le Livret A peut, dans certains cas, servir à effectuer un virement autorisé ou à alimenter un compte lié. La banque vérifie alors la sécurité de l’opération et le respect de la condition réglementaire. Ce produit n’est pas conçu pour régler toutes les dépenses du quotidien. Si vous souhaitez payer un impôt ou une somme précise, demandez d’abord si le cas est recevable. Un établissement bancaire sérieux vous indiquera le cadre applicable sans vous laisser improviser.
Les opérations à éviter pour rester dans les règles
Les opérations à éviter sont celles qui transforment le livret en compte de paiement déguisé. La banque peut refuser un virement vers un tiers, un usage courant trop fréquent ou une manipulation qui contourne l’épargne. Pour rester dans les règles, gardez le livret dans sa fonction initiale. Le produit est fait pour l’épargne et non pour multiplier les paiements. Si un doute persiste, demandez confirmation avant d’agir, surtout lorsque l’opération touche à l’impôt ou à un transfert sensible.
Les bons réflexes pour suivre son dossier jusqu’au bout
Le suivi d’un dossier bancaire demande de la méthode, surtout quand une demande passe par La Poste et par une autre banque. Un visiteur qui note chaque message, chaque réponse et chaque date réduit le risque d’oubli. La banque peut répondre par courrier, par ligne sécurisée ou par message interne, mais il faut conserver une trace. Le dossier avance mieux quand vous savez à qui vous avez écrit et quand vous devez relancer. Dans ce type de démarche, l’organisation vaut presque autant que la demande elle-même.
Voici quatre réflexes utiles :
- noter la date de chaque envoi ;
- conserver les réponses écrites ;
- relancer avec un message clair ;
- préparer une réclamation si le suivi s’arrête.
Un exemple de relance structurée tient en trois phrases : rappel de la demande, rappel de la date, demande de réponse précise. Cette méthode évite les échanges confus. Si la banque ne répond pas, contactez le conseiller puis, si besoin, le service chargé des réclamations. Garder les preuves permet aussi de faire valoir votre demande plus tard, sans perdre de temps à reconstituer l’historique.
Organiser ses preuves et ses échanges
Organiser ses preuves consiste à réunir les courriers, les accusés de réception et les messages envoyés. Une banque traite mieux un dossier complet qu’un échange dispersé. Classez vos documents par date et gardez une copie du dernier message envoyé. Le visiteur qui peut montrer l’historique complet gagne en crédibilité. Cette méthode est simple, mais elle change souvent la suite du dossier.
Savoir quand passer à la réclamation
La réclamation devient utile quand la banque ne répond plus ou quand la réponse ne règle rien. Si le dossier est bloqué malgré plusieurs messages, il faut passer à un niveau supérieur de suivi. Une réclamation bien rédigée rappelle les faits, les dates et les pièces déjà transmises. Elle évite de repartir de zéro. Le plus important est de rester factuel et de montrer que vous avez déjà tenté un échange normal.
FAQ – Questions fréquentes sur le transfert et le virement
Peut-on transférer un Livret A d’une banque à une autre ?
Oui, mais la banque doit suivre une procédure encadrée. Le livret ne se déplace pas comme un compte courant, et la demande passe souvent par un dossier complet. Selon le cas, la banque peut demander des vérifications supplémentaires avant d’accepter le transfert.
Quelle est la différence entre clôture et transfert ?
La clôture met fin au livret dans la banque d’origine, tandis que le transfert organise le passage vers un autre établissement. Dans les deux cas, la banque vérifie le dossier, mais l’objectif n’est pas le même. Le transfert vise la continuité, la clôture la sortie du support.
Combien de temps faut-il prévoir pour que l’opération aboutisse ?
Le délai varie selon la banque, la complétude du dossier et le nombre de vérifications. Une demande simple peut avancer rapidement, mais un dossier incomplet prend plus de temps. Il faut donc surveiller la réponse et relancer si rien ne bouge.
Que faire si la banque ne répond pas ?
Commencez par relancer par écrit en rappelant la date de votre demande et les pièces envoyées. Si la banque reste silencieuse, adressez un message plus formel au service concerné. Conservez toujours une copie de vos échanges, car elle servira en cas de réclamation.
La nouvelle banque doit-elle ouvrir un nouveau Livret A ?
La banque réceptrice doit vérifier si un nouveau support est nécessaire ou si le transfert peut être traité dans le cadre prévu. Le livret ne peut pas être dupliqué à l’infini, donc la banque contrôle la situation avant toute ouverture ou reprise du dossier.
Quels documents faut-il préparer avant la demande ?
Préparez votre identité, la référence du livret, le nom de la banque destinataire et un courrier daté. La banque peut aussi demander une pièce complémentaire selon le dossier. Plus les informations sont claires, plus la réponse est rapide.
Peut-on garder une trace écrite de chaque échange ?
Oui, et c’est même vivement conseillé. Gardez les courriers, les accusés de réception et les messages envoyés via la banque. Cette trace écrite facilite le suivi, surtout si une réponse tarde ou si une réclamation devient nécessaire.
À quel moment faut-il déposer une réclamation ?
Déposez une réclamation quand la banque ne répond plus, quand le dossier reste bloqué ou quand les explications sont insuffisantes. Avant cela, essayez au moins une relance écrite. La réclamation sert à formaliser un problème persistant et à obtenir une réponse claire.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque