
Numéro de compte chèque : où le trouver et le lire
 Aime
•
11 octobre 2026
Le compte chèque est l’espace bancaire du quotidien où transitent salaires, paiements et prélèvements. Quand vous devez lire un relevé, remplir un formulaire ou vérifier une référence, tout devient plus simple si vous savez reconnaître chaque identifiant. Cette compréhension vous permet de gagner du temps, d’éviter les erreurs et de mieux sécuriser vos opérations. Elle assure aussi une lecture plus claire des documents, même quand plusieurs lignes se ressemblent. Pour s’y retrouver dans les documents de Numéro de compte chèque, il faut d’abord comprendre ce que chaque référence identifie.
Dans la pratique, le numéro de compte chèque ne se lit pas seul : il s’inscrit avec l’IBAN, le RIB et parfois le BIC. Ce guide vous explique où le trouver, à quoi il sert, comment le distinguer des autres codes et comment le vérifier sans stress. Vous verrez aussi comment un banquier lit ces éléments, pourquoi la sécurité compte, et comment éviter une confusion fréquente lors d’un virement, d’un chèque ou d’un justificatif.
Comprendre l’identifiant du compte courant
L’identifiant du compte courant sert à repérer votre compte dans le système bancaire, surtout quand une banque traite un virement, un prélèvement SEPA ou une transaction liée à un chèque. Le numéro, l’IBAN, le RIB et le BIC n’ont pas le même rôle, même s’ils apparaissent souvent sur le même document. Dans une banque, le compte courant facilite le paiement du quotidien, le crédit d’une somme, l’émission d’un chèque et l’encaissement d’un règlement. Le format varie selon le pays, mais la logique reste la même : identifier le bon établissement et le bon bénéficiaire. Vous pourriez également être intéressé par trouver identifiant banque postale.
Pour mieux vous repérer, pensez à un document bancaire annoté comme à une carte d’identité. Le nom, le numéro de compte et le code de l’agence peuvent y figurer, mais chacun sert à une fonction précise. La mention du compte rassure, car elle permet de vérifier une ouverture, une inscription ou un justificatif sans ambiguïté. En octobre, un commentaire comptable peut encore reprendre ces références pour inscrire une transaction au bon endroit.
- Le numéro de compte identifie le compte dans la banque.
- Le RIB rassemble les références utiles pour payer ou recevoir.
- L’IBAN précise le format international du compte.
Le rôle de l’IBAN dans les échanges bancaires
L’IBAN est le format international qui permet d’identifier un compte bancaire dans plusieurs pays. Il facilite un virement, un prélèvement, un paiement SEPA et la vérification du bénéficiaire, car il réduit les erreurs de saisie. Dans une banque, l’IBAN accompagne souvent le BIC pour établir la bonne correspondance entre établissement et destination. Le code comporte un nombre précis de caractères, et ce format reste essentiel pour sécuriser une transaction. Pour approfondir ce sujet, consultez notre guide sur iban code guichet.
Ce que contient un RIB et pourquoi il rassure
Le RIB réunit les références utiles pour reconnaître un compte : numéro, IBAN, BIC et parfois nom du titulaire. Ce document bancaire rassure parce qu’il sert de justificatif clair lors d’une ouverture ou d’un service administratif. Il aide aussi à éviter une erreur quand vous devez inscrire des coordonnées sur un formulaire. Un banquier s’appuie sur cette présentation pour garantir que la somme part vers le bon compte, au bon pays et au bon bénéficiaire.
| Identifiant | Rôle principal |
|---|---|
| Numéro de compte | Repère interne du compte |
| RIB | Résumé des références bancaires |
| IBAN | Format international pour les échanges |
| BIC | Code de la banque |
En pratique, le meilleur réflexe consiste à comparer ces éléments sur le même document avant de payer ou d’inscrire une référence. Vous évitez ainsi une confusion entre compte, agence et établissement.
Où le repérer sans se tromper
Pour trouver l’information juste, commencez par un document bancaire récent : relevé, chéquier, espace client ou attestation. La banque y affiche souvent le numéro, le RIB ou l’IBAN dans un format lisible. Le chèque peut aussi aider, car les références imprimées au bas du document suivent une logique stable. Si vous comparez le nom du titulaire, le code de l’agence et le pays, vous limitez déjà beaucoup d’erreurs. Ce repérage devient simple dès que vous savez quel service vous utilisez. En complément, découvrez fr76.
Vous pouvez trouver l’indication utile dans quatre endroits principaux : le relevé de compte, le chéquier, l’espace bancaire en ligne et le justificatif remis à l’ouverture. Chaque document n’affiche pas la même présentation, mais la même banque conserve la même logique d’identification. Pour éviter de lire le mauvais numéro, vérifiez le nom, le format et le caractère des groupes de chiffres. Une inscription de bénéficiaire mal lue peut bloquer un virement ou un prélèvement.
- Le relevé bancaire affiche souvent le RIB complet.
- Le chéquier montre des références imprimées en bas.
- L’espace client centralise les données utiles.
- Le justificatif d’ouverture confirme le bon compte.
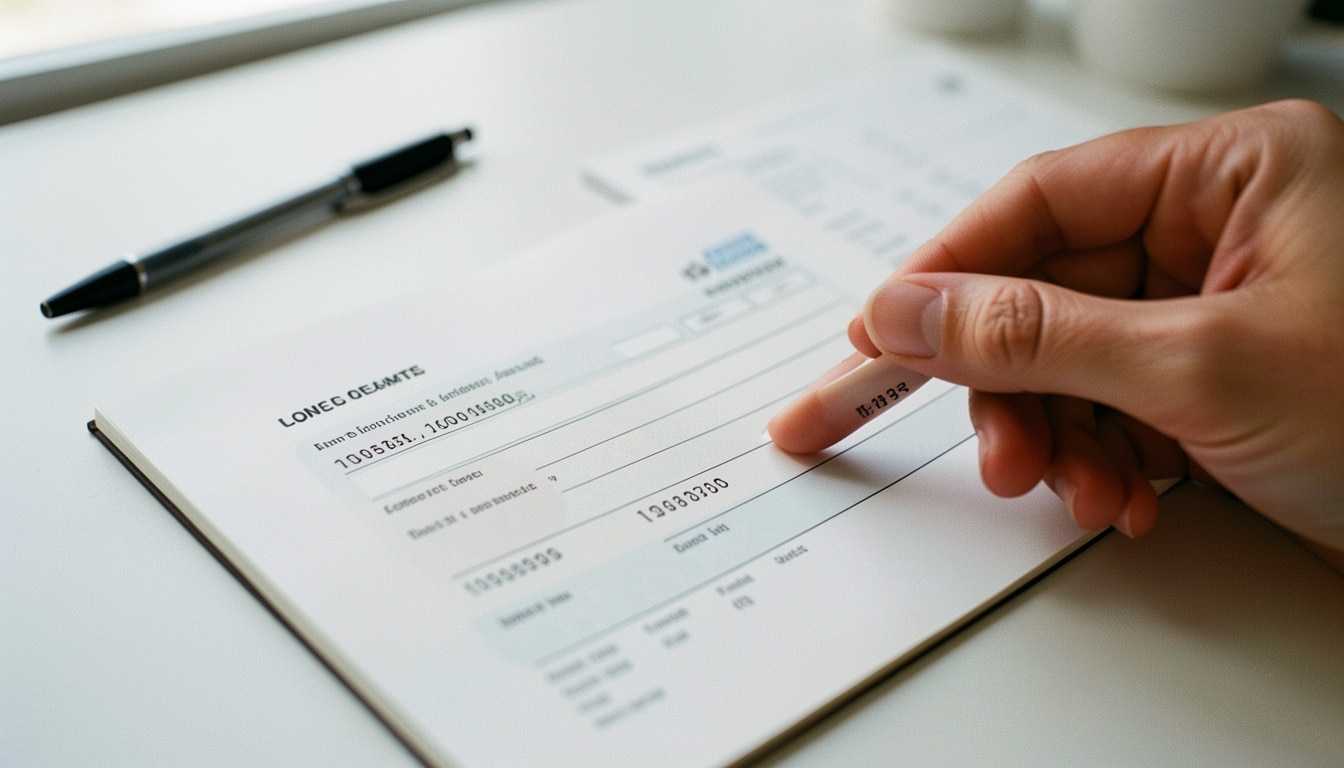
Sur un chéquier, le cas pratique est parlant : le numéro du chèque change d’une feuille à l’autre, alors que la référence du compte reste stable. Si vous voyez une suite de chiffres au bas du chèque, comparez-la avec le document de la banque et avec le nom du titulaire. Cette vérification simple évite de confondre un chèque, un compte et un service lié à l’inscription.
- Vérifiez le nom du titulaire avant toute utilisation.
- Contrôlez le format des chiffres et des lettres.
- Comparez le document avec un justificatif officiel.
Comment lire les chiffres imprimés sur un chèque
Les chiffres imprimés sur un chèque servent à identifier la banque, l’agence, le compte et parfois le numéro du chèque lui-même. Le format change selon l’établissement, mais la lecture reste méthodique : chaque caractère a une fonction précise. Sur un document bancaire, le RIB et l’IBAN aident souvent à confirmer la bonne ligne. Le BIC complète l’identification pour les opérations internationales, tandis que le numéro interne du compte reste utile pour le suivi comptable et la sécurité. Pour aller plus loin, lisez ou trouver code banque.
Pour lire un chèque sans confusion, regardez d’abord le nom, puis la suite de caractères imprimés, enfin le code associé au pays. Une transaction, un virement ou un prélèvement ne s’interprète pas de la même manière qu’un simple numéro de série. Le mieux est de vérifier la somme, le bénéficiaire et la destination avant de payer. Cette méthode protège aussi contre une erreur lors d’une ouverture de dossier ou d’un service administratif.
- Le nom du titulaire confirme le bon compte.
- Le code banque situe l’établissement.
- Le numéro du chèque suit une logique de série.
- Le RIB résume les références utiles.
- L’IBAN facilite les paiements et les virements.
Exemple concret : si vous lisez une ligne avec plusieurs groupes de chiffres, commencez par isoler le numéro du chèque, puis repérez le compte, ensuite vérifiez l’IBAN et enfin le BIC. Une erreur fréquente consiste à confondre un caractère de contrôle avec un chiffre du compte. Pour éviter cela, prenez le temps de comparer le document avec le justificatif fourni par la banque.
- Confondre le numéro du chèque et le compte.
- Oublier de vérifier le format du document.
- Lire trop vite un caractère proche d’un autre.
Distinguer le numéro du chèque et celui du compte
Le numéro du chèque identifie une feuille précise du chéquier, alors que le numéro du compte renvoie à votre relation bancaire. Cette différence compte beaucoup quand vous devez émettre un chèque ou encaisser un paiement. Le premier change à chaque formule, le second reste stable tant que le compte existe. Le code imprimé sur le chèque peut donc sembler proche, mais il ne remplit pas la même fonction.
Lire les références bancaires sans confusion
Pour lire les références bancaires sans confusion, commencez par le format, puis vérifiez chaque caractère dans l’ordre. Le RIB, l’IBAN et le BIC ne disent pas la même chose, même s’ils cohabitent sur le document. En pratique, cette lecture évite une erreur de virement, de prélèvement ou de paiement. Si vous hésitez, comparez toujours avec un autre justificatif de la banque.
Utiliser l’identifiant pour les paiements et les virements
L’identifiant du compte sert surtout à payer, recevoir une somme et établir une transaction fiable. Dans une banque, l’IBAN reste la référence la plus utilisée pour un virement SEPA, tandis que le RIB aide à préparer les données et que le BIC complète le pays et l’établissement. Pour le bénéficiaire, le bon format évite un rejet ou un retard. Pour vous, il garantit une opération plus fluide et un meilleur suivi.
Quatre usages concrets reviennent souvent : régler un fournisseur, recevoir un salaire, mettre en place un prélèvement et envoyer un remboursement. Un document bancaire bien rempli permet aussi d’inscrire un compte dans un service administratif ou dans une assurance. Avant de payer, vérifiez le nom du bénéficiaire, le code de la banque et la somme demandée. Cette prudence reste utile si le compte est utilisé pour un mineur ou dans une condition particulière.
- Payer un fournisseur par virement.
- Recevoir un salaire ou une aide.
- Autoriser un prélèvement récurrent.
- Régler une transaction SEPA.
Mini-tutoriel pas à pas : ouvrez votre document, copiez l’IBAN sans espace, ajoutez le BIC si demandé, contrôlez le nom du bénéficiaire, puis validez la somme. Si le service affiche un avertissement, relisez le format avant de confirmer. Un exemple de paiement SEPA suit toujours la même logique : compte source, bénéficiaire, pays, montant et validation finale. Ce procédé simple réduit les erreurs et améliore la sécurité.
- Vérifier le nom du bénéficiaire.
- Contrôler l’IBAN et le BIC.
- Relire le montant avant validation.
Sécuriser ses données bancaires au quotidien
La sécurité des données bancaires repose d’abord sur la prudence quand vous partagez un document. Un RIB, un IBAN ou un BIC ne suffit pas à vider un compte, mais ces informations doivent rester diffusées avec discernement. La banque recommande souvent de limiter les envois par messagerie non sécurisée et de vérifier le service utilisé. Votre domicile, votre nom et la transaction concernée doivent rester cohérents pour éviter toute fraude.
Cinq bonnes pratiques aident vraiment : masquer les données inutiles sur une copie, envoyer le justificatif uniquement à un bénéficiaire connu, vérifier l’adresse du service, activer les alertes de virement et contrôler toute inscription inhabituelle. Une fraude classique consiste à imiter un message de banque pour demander une somme urgente. Un faux message peut dire : « Confirmez votre IBAN et votre code immédiatement pour débloquer le compte ». Si vous recevez cela, évitez de répondre et comparez avec vos canaux habituels.
- Partager seulement les références nécessaires.
- Utiliser un canal sécurisé pour transmettre un justificatif.
- Contrôler le nom du bénéficiaire avant paiement.
- Lire attentivement tout message suspect.
- Signaler toute demande inhabituelle à votre banque.
Trois informations peuvent être communiquées avec prudence : l’IBAN à un employeur, le RIB à un organisme connu et le BIC dans un cadre de paiement identifié. En revanche, évitez d’envoyer un document complet si le service n’en a pas besoin. Pour un mineur, la vigilance reste la même : la condition de partage doit être claire, et la signature ne doit jamais partir sans vérification.
- IBAN à un organisme identifié.
- RIB à une administration connue.
- BIC pour une opération précise.
Les erreurs fréquentes à éviter
Les erreurs les plus courantes concernent la confusion entre numéro, chèque, RIB et IBAN. Dans une banque, un format mal recopié suffit à bloquer un virement, un prélèvement ou un paiement. Le code du pays, le caractère de contrôle et la somme demandée doivent être vérifiés avant toute transaction. Quand le document paraît ambigu, mieux vaut relire que corriger après coup.
Cinq confusions classiques reviennent souvent : prendre le numéro du chèque pour le compte, inverser un chiffre de l’IBAN, oublier le BIC, utiliser un ancien justificatif et confondre le bénéficiaire avec le titulaire. Pour éviter cela, contrôlez toujours le nom, le format et le pays avant de payer. Une erreur sur un compte peut aussi gêner un service administratif, une assurance ou une inscription.
- Confondre numéro du chèque et numéro de compte.
- Recopier un IBAN avec un chiffre manquant.
- Oublier de vérifier le BIC demandé.
- Utiliser un document bancaire obsolète.
- Associer le mauvais bénéficiaire à la transaction.
Avant usage, trois vérifications finales s’imposent : relire le document, comparer le format et confirmer le nom du bénéficiaire. Exemple avant / après : avant, vous notez « 12345 » comme référence ; après, vous reprenez l’IBAN complet et le RIB exact pour éviter l’erreur. Cette habitude simple protège votre sécurité et vous aide à payer sans stress, même quand le banquier vous demande une correction en octobre.
- Relire le document source.
- Comparer le format avec le justificatif.
- Valider le bénéficiaire avant envoi.
FAQ – Questions fréquentes sur l’identifiant de compte chèque
Le numéro de compte chèque est-il le même que l’IBAN ?
Non, l’IBAN est un format international plus complet. Le numéro de compte chèque peut servir à identifier le compte dans certaines banques, mais l’IBAN reste la référence la plus utilisée pour les virements et les prélèvements.
Peut-on partager un RIB sans risque ?
Oui, un RIB se partage pour recevoir un paiement ou mettre en place un prélèvement, mais il faut éviter de l’envoyer à un destinataire non vérifié. La sécurité dépend surtout du contexte et du service demandé.
Où trouver le numéro sur un chèque ?
Il se repère généralement sur les lignes imprimées du chèque ou sur le relevé associé. En cas de doute, comparez le format avec un document bancaire officiel pour éviter une erreur.
Le BIC est-il obligatoire pour un virement SEPA ?
Selon la situation, la banque peut le demander ou le déduire à partir de l’IBAN. Pour un paiement transfrontalier, mieux vaut vérifier les exigences du service avant d’envoyer la somme.
Que faire si un code semble incorrect ?
Il faut arrêter la transaction, relire le document et contrôler chaque caractère. Si le doute persiste, contactez votre banque avec le justificatif sous la main plutôt que de valider un mauvais format.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque