Numéro de compte, RIB et IBAN : comment les distinguer
Dans la vie courante, il suffit parfois d’un virement de 42 € pour régler une facture, rembourser un ami ou recevoir un salaire. Le numéro de compte rib est ce repère simple qui permet d’identifier un compte et de lancer une opération sans ambiguïté. Il constitue une information bancaire essentielle, car il facilite les échanges d’argent, rassure au moment de saisir des coordonnées et évite bien des erreurs. Quand vous devez recevoir ou envoyer des fonds, le comprendre vous fait gagner du temps, et surtout de la sécurité.
Comprendre le RIB sans se perdre dans les sigles
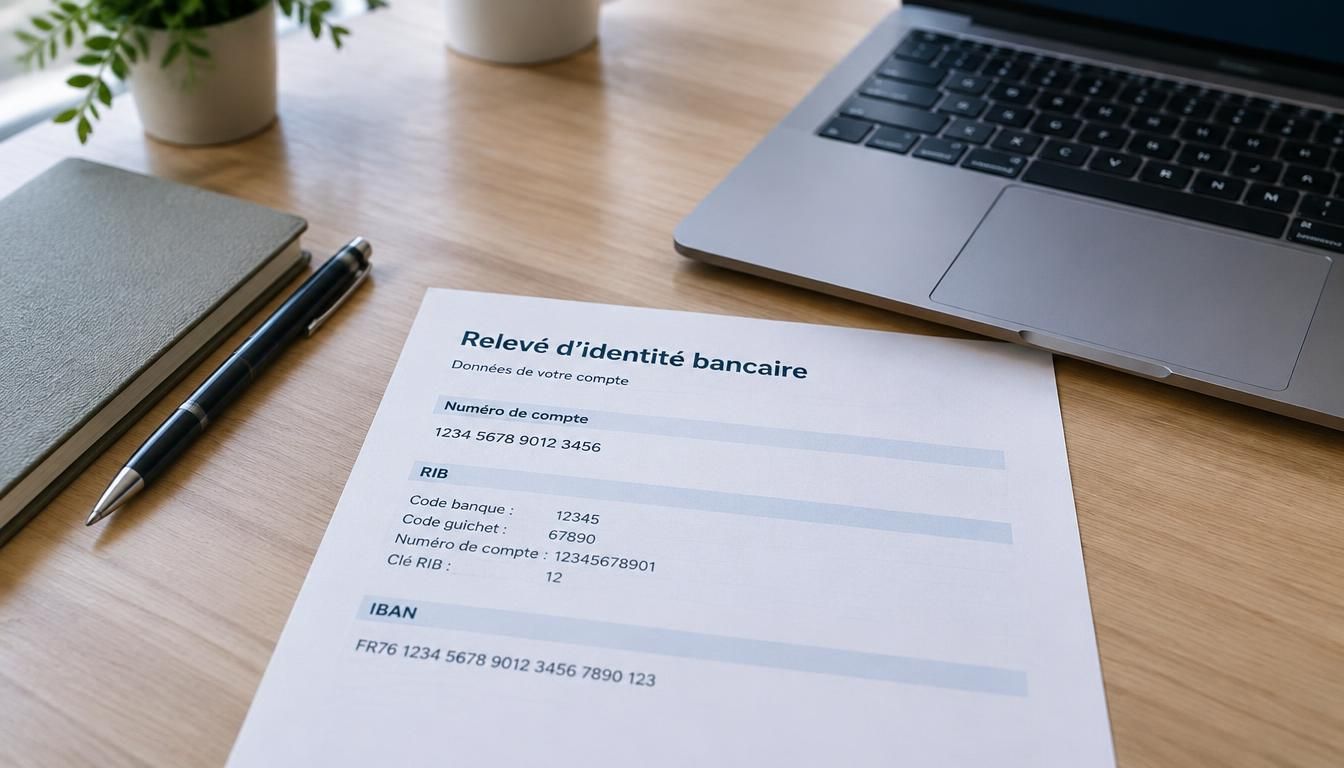
Le rib, c’est le relevé d’identité bancaire : un document qui rassemble les données utiles pour reconnaître un compte. Dans une banque, il sert d’identité pratique, avec un numéro, des codes et une référence financière facile à communiquer. Vous pouvez le relever sur un document papier ou numérique, puis le trouver en quelques secondes quand une démarche l’exige. L’essentiel, c’est de savoir que ce rib n’est pas un simple papier administratif : il aide à transmettre la bonne information bancaire sans confusion. Pour approfondir ce sujet, consultez notre guide sur iban code guichet.
Exemple concret : si votre employeur vous demande vos coordonnées pour un salaire, vous lui envoyez le rib du compte où vous souhaitez recevoir l’argent. Le code y figure avec le nom du titulaire, ce qui permet de vérifier rapidement que le bon document a été partagé.
Ce que désigne vraiment un relevé d’identité bancaire
Un relevé d’identité bancaire sert à présenter, de façon lisible, les éléments qui permettent d’identifier un compte. On y retrouve l’identité du titulaire, des références de banque et des indications utiles pour un usage financier courant. Ce document bancaire est pensé pour être transmis facilement, sans expliquer tout le fonctionnement interne du compte. En pratique, il évite de dicter des coordonnées à la main et réduit les erreurs lors d’un envoi d’argent. C’est pour cela qu’il reste si essentiel.
Pourquoi ce repère reste essentiel au quotidien
Chaque fois que vous devez recevoir un remboursement, mettre en place un prélèvement ou partager vos coordonnées avec un tiers, ce repère bancaire devient indispensable. Il simplifie la gestion de vos démarches et sécurise la circulation de l’information. Dans un contexte professionnel comme personnel, il sert de base commune pour que chacun parle du même compte, sans approximation.
Décrypter les éléments qui composent le document bancaire
Sur un document bancaire, l’IBAN occupe une place centrale, car il structure l’identification du compte à l’échelle internationale. Il rassemble plusieurs codes et chiffres dans un format standardisé, reconnu dans l’espace SEPA. À côté, le BIC précise l’établissement bancaire concerné. Ensemble, ces éléments composent une lecture claire pour tout virement. Un seul chiffre mal recopié peut bloquer une opération, d’où l’intérêt de bien comprendre la logique du document avant de l’utiliser.
| Élément | Rôle |
|---|---|
| RIB | Coordonnées bancaires complètes du compte |
| IBAN | Identifiant international du compte |
| BIC | Code de la banque pour le virement |
Exemple de lecture : en France, un virement SEPA utilise souvent l’IBAN et le BIC, tandis que le numéro interne du compte reste inclus dans l’ensemble. Ce fonctionnement évite de composer plusieurs formats différents selon le pays.
Comment l’IBAN structure l’identification du compte
L’iban commence par deux lettres liées au pays, puis par des chiffres de contrôle et des informations propres au compte. Cette architecture facilite la lecture automatique et limite les erreurs. Quand vous le recopiez, chaque code compte, car il guide le système bancaire vers le bon bénéficiaire. C’est une solution pratique pour les opérations nationales et transfrontalières.
Le rôle du BIC dans un virement
Le BIC complète l’iban en indiquant l’établissement bancaire. Il sert surtout quand une opération implique plusieurs pays ou un traitement plus technique. Sans ce code, le virement peut être retardé ou refusé. Retenez l’idée simple : l’iban identifie le compte, le BIC oriente la banque destinataire.
Où le retrouver dans vos papiers et votre espace en ligne
Pour trouver cette donnée, commencez par votre relevé papier, puis regardez dans l’espace client de votre banque. L’application mobile affiche souvent le document au format PDF, ce qui facilite l’accessibilité. Vous pouvez aussi le rechercher dans le chéquier ou dans les courriers reçus de l’établissement. Enfin, pensez à obtenir l’information directement depuis le menu “coordonnées bancaires”, car elle y est souvent regroupée de manière claire et rapide.
- Sur le relevé papier reçu chaque mois, en bas de page.
- Dans l’application mobile, rubrique documents ou compte.
- Dans l’espace en ligne, au sein des coordonnées bancaires.
- Sur un chéquier, si votre banque l’imprime encore.
- Dans un PDF téléchargé depuis le site de l’établissement.
Pour trouver la bonne ligne, comparez le nom du titulaire, le code banque et l’IBAN. Si un seul élément semble différent, recherchez à nouveau avant de partager le document.
Sur un relevé papier, dans l’application ou sur le chéquier
Sur un relevé papier, le relevé bancaire affiche généralement les informations en haut ou en bas de page. Dans l’application, l’accès est plus rapide : ouvrez le compte, puis cherchez le document bancaire associé. Sur le chéquier, certaines références apparaissent aussi, même si le format varie selon l’établissement. L’idée reste la même : repérer le bon support pour éviter toute confusion.
Comment vérifier que la bonne donnée a été copiée
Avant d’envoyer quoi que ce soit, relisez chaque bloc de chiffres à voix basse. Vérifiez le nom, le pays, puis les derniers caractères de l’iban. Une seule inversion peut empêcher l’opération. Si vous avez un doute, comparez avec le relevé original plutôt qu’avec une capture partagée, car la sécurité commence par cette vérification simple.
L’utiliser pour envoyer, recevoir et sécuriser une opération
Le rib sert à recevoir un paiement, mais aussi à lancer une transaction vers un tiers. Dans un cadre professionnel, une entreprise le transmet pour un règlement de facture ou un versement de salaire. Dans un cas personnel, vous l’utilisez pour recevoir un remboursement ou faire une opération ponctuelle. Pour sécuriser l’échange, ne renseignez que les données utiles et acceptez uniquement les demandes cohérentes avec le contexte. Cette prudence protège la transaction et limite les erreurs.
Avant chaque opération, prenez le temps de vérifier le nom du bénéficiaire, la cohérence du montant et le format SEPA. Une transaction bien préparée passe souvent en quelques minutes, alors qu’une saisie approximative peut compliquer tout le processus. C’est là que la sécurité devient un réflexe.
Quand le communiquer sans crainte
Vous pouvez communiquer ce document pour recevoir un virement, un remboursement ou un versement professionnel. En revanche, évitez de le partager sans raison, surtout dans un message non sollicité. Le risque n’est pas le même qu’avec une carte bancaire, mais la prudence reste utile. Dans la plupart des cas, la transmission sert simplement à recevoir l’argent sur le bon compte.
Les vérifications à faire avant chaque virement
Avant une opération, relisez le destinataire, le montant et le code IBAN. Si vous devez sécuriser un paiement important, faites une vérification croisée avec un second support. Cette méthode réduit les erreurs et évite d’envoyer la transaction au mauvais bénéficiaire. En cas de doute, mieux vaut suspendre l’envoi et confirmer l’information.
Les différences à connaître entre compte, RIB et IBAN
Le rib regroupe plusieurs éléments, alors que le numéro de compte ne représente qu’une partie de l’identification bancaire. En France, ce numéro reste utile dans la gestion quotidienne, mais il ne suffit pas toujours pour une opération internationale. L’iban, lui, apporte une solution standardisée, surtout quand l’argent circule vers un pays étranger. Son avantage est clair : il réduit les ambiguïtés. Son inconvénient, pour certains, est d’être plus long à recopier avec précision.
| Repère | Usage |
|---|---|
| Numéro de compte | Référence interne du compte |
| RIB | Ensemble des coordonnées bancaires |
| IBAN | Format international pour virements |
En pratique, un virement en France peut parfois se faire avec des données locales, mais à l’étranger, l’iban devient la solution la plus fiable. C’est pourquoi il faut adapter ce que vous transmettez selon le cas.
Pourquoi le numéro de compte ne suffit pas toujours
Le numéro de compte aide à l’identification, mais il ne porte pas toutes les informations nécessaires à une opération bancaire moderne. Pour un transfert vers l’étranger, il faut souvent un format plus complet. Le rib et l’iban répondent à ce besoin, en particulier quand plusieurs systèmes doivent reconnaître le même compte.
Ce qu’il faut transmettre selon le pays et l’opération
En France, on vous demande souvent l’IBAN et parfois le BIC. À l’étranger, le format peut changer selon le pays et le type d’opération. La bonne solution consiste à vérifier la consigne du bénéficiaire avant d’envoyer quoi que ce soit. Ainsi, vous transmettez les bonnes coordonnées du premier coup.
FAQ – Questions fréquentes sur le RIB et les identifiants bancaires
Qu’est-ce qu’un RIB et à quoi sert-il ?
Le rib est un document bancaire qui permet d’identifier un compte et de recevoir ou envoyer de l’argent.
Où trouver son identifiant bancaire dans l’application ?
Dans l’application mobile, cherchez la rubrique documents, compte ou coordonnées bancaires pour obtenir l’information.
Peut-on donner ce document pour une simple opération ?
Oui, pour une transaction courante, il sert justement à faciliter l’opération sans exposer vos moyens de paiement.
Quelle différence entre IBAN et numéro de compte ?
L’iban est un format international plus complet, alors que le numéro de compte est une référence plus locale.
Comment sécuriser une transmission à distance ?
Vérifiez le destinataire, copiez les codes avec attention et utilisez un canal fiable pour transmettre l’information bancaire.