
Comment augmenter le plafond de sa carte bancaire
 Aime
•
17 octobre 2026
Un plafond bancaire représente la limite de paiement ou de retrait fixée sur votre carte pour sécuriser vos opérations au quotidien. Quand un achat est refusé ou qu’un distributeur bloque un retrait, c’est souvent ce seuil qui est atteint. Comprendre comment augmenter son plafond vous aide à éviter ces blocages et à mieux gérer vos dépenses. Ce guide explique les démarches, les délais et les cas d’usage, avec une approche simple et rassurante.
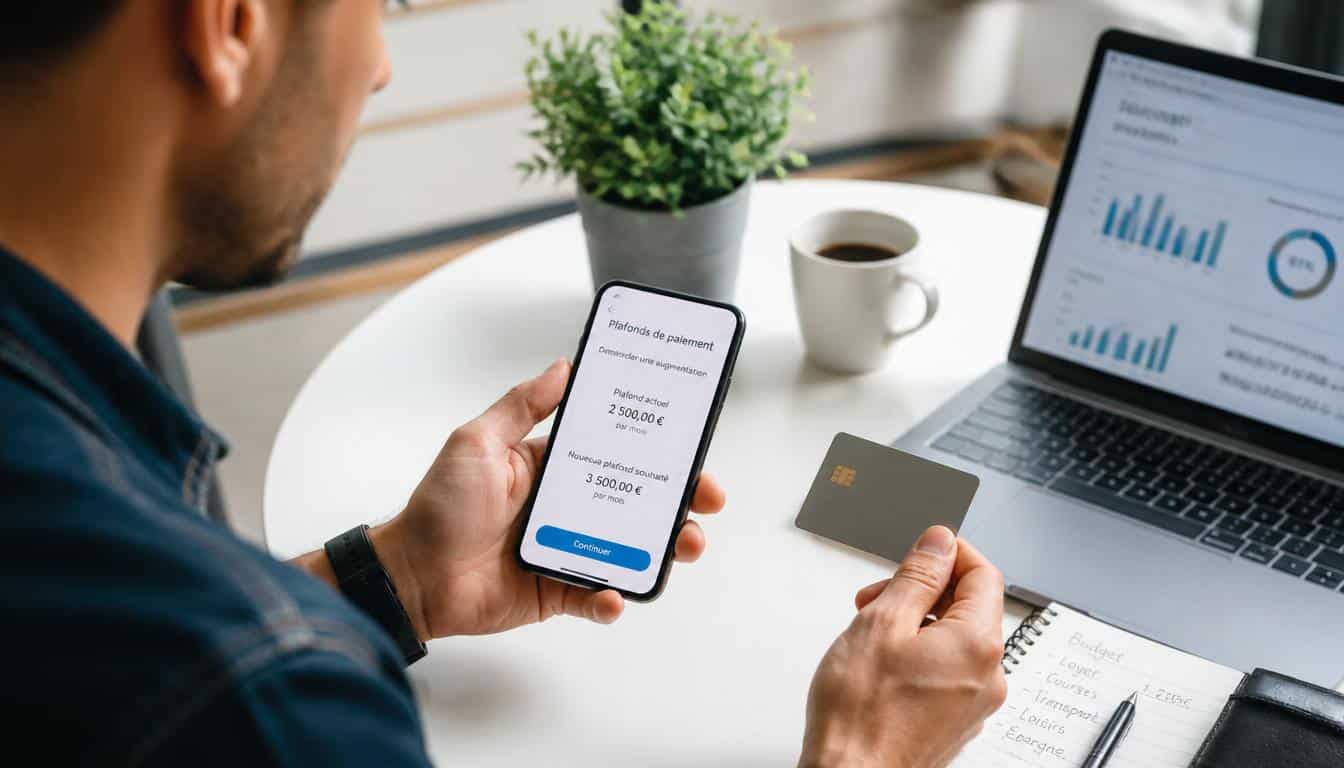
Augmenter le plafond de sa carte
Le plafond bancaire limite les paiements et les retraits, avec des plafonds parfois différents selon l’opération, la carte et la banque, sur une période glissante ou journalière. Un achat refusé ou un retrait bloqué signale souvent que cette limite est atteinte. Une hausse temporaire sert à couvrir un besoin ponctuel comme un voyage, des travaux ou un achat important, et peut être demandée depuis l’application ou par le service client. Selon l’établissement, l’activation est immédiate ou prend quelques heures, puis le plafond revient à son niveau initial. Une hausse permanente convient quand les dépenses augmentent durablement, après vérification du profil, des revenus, de la régularité des opérations et de la sécurité du compte. Avant toute demande, il faut aussi contrôler qu’un refus ne vient pas d’un blocage de sécurité, d’un incident technique, d’un terminal ou d’un paiement encore non comptabilisé.
Le plafond dépend de la banque, de la carte bancaire et de votre profil client. Selon l’établissement, il peut être révisé en quelques minutes ou demander une validation plus longue. Vous verrez ici comment agir sans stress, quand demander une hausse temporaire ou durable, et quels réflexes adopter avant un achat important ou un départ en voyage.
Comprendre le plafond de sa carte avant d’agir
Le plafond d’une carte bancaire est une limite de gestion fixée par la banque pour encadrer vos opérations. Il protège votre compte en réduisant le risque en cas de fraude, tout en gardant un usage fluide au quotidien. Sur une même carte, le plafond de paiement et le plafond de retrait peuvent être différents, et cette limite varie selon l’établissement, le profil client et parfois le jour glissant. Si votre carte est refusée après plusieurs achats, c’est souvent parce que le plafond a été atteint. Pour approfondir ce sujet, consultez notre guide sur retrait dab la banque postale.
Pour bien agir, il faut distinguer le plafond de paiement, le plafond de retrait, la limite journalière, la période glissante et la logique de sécurité bancaire. Une carte peut autoriser 1 500 € d’achats sur 30 jours glissants mais seulement 300 € de retrait sur 7 jours. Cette gestion permet à la banque d’ajuster le niveau de risque sans bloquer inutilement la carte. En complément, découvrez je ne peux pas augmenter mon plafond banque postale.
Différence entre paiement et retrait
Le plafond de paiement concerne vos achats en magasin et en ligne, alors que le plafond de retrait s’applique aux espèces au distributeur. Ces deux plafonds ne suivent pas toujours la même règle, car la banque distingue le paiement du retrait pour limiter les abus. Une carte peut donc encore permettre un achat de 80 €, mais refuser un retrait de 100 € si la limite dédiée est déjà consommée.
Pourquoi le plafond n’est pas toujours fixe
Le plafond n’est pas fixe parce que la banque adapte la limite à la carte, au profil et à la gestion du risque. Une même carte bancaire peut évoluer après quelques mois d’usage régulier, surtout si les paiements sont stables et les incidents rares. Certaines limites bougent aussi selon une période glissante, ce qui donne l’impression d’un blocage alors qu’un montant se libère progressivement.
Pourquoi le plafond varie selon la banque et le profil
Le plafond varie parce que chaque banque applique ses propres règles de sécurité et de gestion bancaire. Le profil du client compte autant que la carte, avec des critères liés au revenu, à l’usage personnel et à l’ancienneté. Une carte entreprise peut suivre une logique différente d’un compte personnel, et le modèle choisi influence souvent la limite disponible. En pratique, deux clients n’obtiennent pas forcément le même plafond, même avec une carte identique.
Les banques comparent plusieurs critères avant de fixer ou d’ajuster la limite, puis elles adaptent le plafond au comportement observé. Une banque traditionnelle, une banque en ligne et une néobanque n’utilisent pas toujours le même modèle d’évaluation. Un client qui règle ses dépenses de façon régulière peut obtenir un plafond plus confortable qu’un profil récent ou irrégulier.
Les critères qui influencent la limite
Les banques regardent l’ancienneté du compte, le revenu, les habitudes de paiement et les incidents éventuels. Le profil personnel sert souvent de critère principal, mais l’usage de la carte compte aussi dans l’analyse. Une demande d’augmentation sera mieux reçue si le compte reste bien alimenté et si les opérations sont cohérentes avec le budget annoncé.
- Ancienneté du compte et stabilité du profil
- Niveau de revenu et régularité des entrées d’argent
- Fréquence d’usage de la carte bancaire
- Historique des incidents ou des rejets de paiement
Les écarts entre types de cartes
Une carte standard offre souvent un plafond plus bas qu’une carte premium, car les services et la limite de paiement ne ciblent pas le même usage. Le plafond d’une carte haut de gamme peut être plus souple pour les dépenses importantes, alors qu’une carte d’entrée de gamme reste plus prudente. Dans une entreprise, le modèle de carte peut aussi être ajusté selon le besoin du collaborateur.
Comment augmenter son plafond temporairement ?
Une hausse temporaire du plafond sert à couvrir un besoin ponctuel sans modifier durablement la carte. Cette solution est utile pour un voyage, un achat important, des travaux ou un événement qui demande un montant supérieur à l’habitude. Dans la plupart des cas, la demande peut être faite depuis l’application bancaire ou via le service client, avec un effet parfois immédiat. Le relèvement exceptionnel reste limité dans le temps et revient ensuite au niveau initial.
Pour comment augmenter son plafond temporairement, il faut préciser le montant souhaité, la durée et le motif. La banque peut confirmer l’opération après vérification du compte et du niveau de sécurité. Selon l’établissement, la prise en compte est immédiate ou demande quelques heures, surtout si le plafond doit être relevé pour un achat précis.
Demander une hausse ponctuelle depuis l’application
Depuis l’application, l’accès au réglage du plafond se fait souvent dans la rubrique carte ou moyens de paiement. Vous pouvez y choisir un montant temporaire, confirmer l’opération et attendre la validation. Cette possibilité immédiate est pratique quand un achat doit être réglé dans la journée. Si l’option existe, l’application affiche généralement la durée du relèvement et le montant autorisé.
- Ouvrir l’espace carte dans l’application
- Choisir le plafond à relever temporairement
- Indiquer le montant et la durée souhaités
- Confirmer la demande après vérification
- Attendre l’activation immédiate ou différée
Passer par le conseiller ou le service client
Le service client peut confirmer une hausse exceptionnelle quand l’application ne permet pas l’opération. Cette demande est utile si vous devez augmenter un plafond pour un voyage, des travaux ou un achat urgent. Le conseiller vérifie alors la cohérence du montant, la sécurité du compte et la possibilité de valider la modification. Selon la banque, un délai court peut s’appliquer avant l’activation.
La hausse permanente du plafond, pour quels besoins ?
Une hausse permanente du plafond convient quand vos dépenses ont changé durablement. Si votre vie quotidienne implique plus de paiements, un plafond plus souple peut éviter les refus répétés et simplifier la gestion du budget. Cette solution est souvent choisie après un déménagement, une montée de revenus ou l’arrivée de nouvelles dépenses récurrentes. La banque peut accepter d’augmenter la carte si le profil reste cohérent et si la gestion du compte est saine.
Avant d’augmenter durablement le plafond, il faut mesurer l’impact sur votre budget et sur la sécurité. Un plafond plus élevé facilite les achats, mais il demande aussi plus de vigilance. Pour un foyer qui règle des dépenses familiales importantes chaque mois, l’ajustement permanent peut être plus confortable qu’une demande ponctuelle répétée.
| Hausse temporaire | Hausse permanente |
|---|---|
| Réponse à un besoin ponctuel | Adaptation durable du plafond |
| Durée limitée | Valable sur le long terme |
| Idéale pour un événement ou un voyage | Idéale pour un usage quotidien plus élevé |
Quand choisir une hausse durable
La hausse durable est pertinente quand vos paiements dépassent régulièrement la limite actuelle. Elle convient aussi si votre budget mensuel a augmenté de façon stable et que vous souhaitez ajuster la carte à votre rythme de vie. Une famille qui règle des dépenses de rentrée, de logement ou d’équipement peut y trouver un vrai confort.
Ce que la banque vérifie avant d’accepter
La banque vérifie le profil, les revenus, la régularité des opérations et la sécurité du compte avant d’augmenter le plafond. Elle cherche à éviter un risque excessif tout en gardant une carte adaptée à la vie du client. Si le dossier paraît cohérent, la modification peut être validée plus facilement.
Quels blocages éviter avant de faire la demande ?
Un plafond atteint n’explique pas tous les refus de paiement ou de retrait. Avant de contacter la banque, il faut vérifier si la carte n’est pas bloquée pour sécurité, si un incident technique n’empêche pas la transaction ou si une opération à distance n’a pas été refusée par le commerçant. Une carte peut sembler bloquée alors que le plafond n’est pas réellement dépassé. Le risque de confusion est fréquent, surtout lors d’un déplacement.
Pour éviter un refus, il faut contrôler l’état de la carte, la distance avec la dernière opération et le montant déjà consommé. Certains paiements échouent à la minute près parce qu’un retrait ou un achat précédent n’a pas encore été pris en compte. En déplacement, mieux vaut vérifier les paramètres avant d’atteindre la limite.
Reconnaître un vrai dépassement de plafond
Un vrai dépassement de plafond se voit quand la somme des paiements ou des retraits atteint la limite autorisée. La carte refuse alors une nouvelle opération même si le compte reste alimenté. Si le blocage concerne seulement un retrait, le paiement peut encore fonctionner. Le délai de remise à niveau dépend souvent de la période glissante.
- Le montant autorisé a déjà été consommé
- La carte est bloquée pour sécurité
- Un incident technique touche le terminal
- Le commerçant refuse l’opération à distance
- La saisie du code ou des données est erronée
Vérifier les autres causes de refus
Il faut vérifier la sécurité de la carte, le solde disponible et l’état du terminal avant de conclure à un plafond atteint. Un paiement peut être refusé alors que la limite n’est pas dépassée, surtout en voyage ou lors d’un achat en ligne. Si le problème persiste, la banque peut remettre la carte en service après contrôle.
Comment préparer une demande claire et efficace ?
Une demande claire augmente les chances d’obtenir un plafond mieux adapté à votre situation. Avant d’écrire à la banque, il faut rassembler les informations utiles sur la carte, le montant souhaité et la raison de la demande. Une fiche personnelle bien préparée aide aussi à présenter un profil cohérent. Pour une entreprise, un document de synthèse peut préciser le besoin d’usage et le niveau de dépenses attendu.
La demande peut être formulée dans une lettre simple, puis accompagnée d’un justificatif si la banque le demande. Certaines banques proposent un modèle à télécharger dans l’espace client. Il suffit alors de compléter le document, de confirmer les éléments et d’attendre la réponse. Le traitement prend parfois quelques heures, parfois plus selon la vérification nécessaire.
Préparer les justificatifs utiles
Les justificatifs servent à montrer pourquoi le plafond doit évoluer et à sécuriser la décision de la banque. Un document de voyage, un devis de travaux ou une fiche de dépenses peut suffire selon le contexte. Pour une demande professionnelle, il peut être utile d’ajouter une fiche interne ou un modèle de besoin chiffré. L’objectif est de rendre la demande lisible et crédible.
- Référence de la carte concernée
- Montant du plafond souhaité
- Motif précis de la demande
- Durée attendue pour la hausse
- Justificatif ou document utile
Rédiger une demande simple et complète
La lettre doit rester courte, directe et polie. Indiquez le plafond actuel, le nouveau plafond souhaité et le contexte, puis demandez à la banque de confirmer la faisabilité. Si un modèle est disponible, il est préférable de le télécharger et de le remplir sans ajouter d’informations inutiles. Une demande bien structurée facilite souvent la réponse.
FAQ – Questions fréquentes sur l’augmentation du plafond
Comment savoir si mon plafond est atteint ?
Votre carte refuse souvent le paiement ou le retrait quand le plafond est atteint. L’application bancaire indique parfois le montant déjà utilisé sur la période glissante et la limite restante.
Peut-on augmenter son plafond depuis l’application ?
Oui, beaucoup de banques permettent d’accéder au réglage du plafond dans l’application. La modification peut être immédiate ou nécessiter une confirmation.
Quelle est la différence entre hausse temporaire et hausse permanente ?
La hausse temporaire sert pour un besoin exceptionnel et dure peu de temps. La hausse permanente adapte le plafond de la carte sur la durée.
Le plafond se remet-il à zéro chaque mois ?
Pas toujours. Certaines banques utilisent un jour glissant, donc le plafond se reconstitue progressivement au fil des opérations, et non au début du mois.
Que faire si ma carte est refusée alors que je pense être sous la limite ?
Vérifiez le solde, la sécurité de la carte, le terminal et les opérations récentes. Le refus peut venir d’un blocage technique ou d’un paiement encore non comptabilisé.
Faut-il fournir un justificatif pour demander une augmentation ?
Parfois oui, surtout pour une demande exceptionnelle ou un plafond plus élevé sur la durée. La banque peut demander un document pour confirmer le besoin.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque